


市场主线探讨20261104
展开

反弹只是修复,主线清晰分化,AI硬件冲高兑现无持续性。
一、盘面总览:单日放量反弹不等于趋势反转
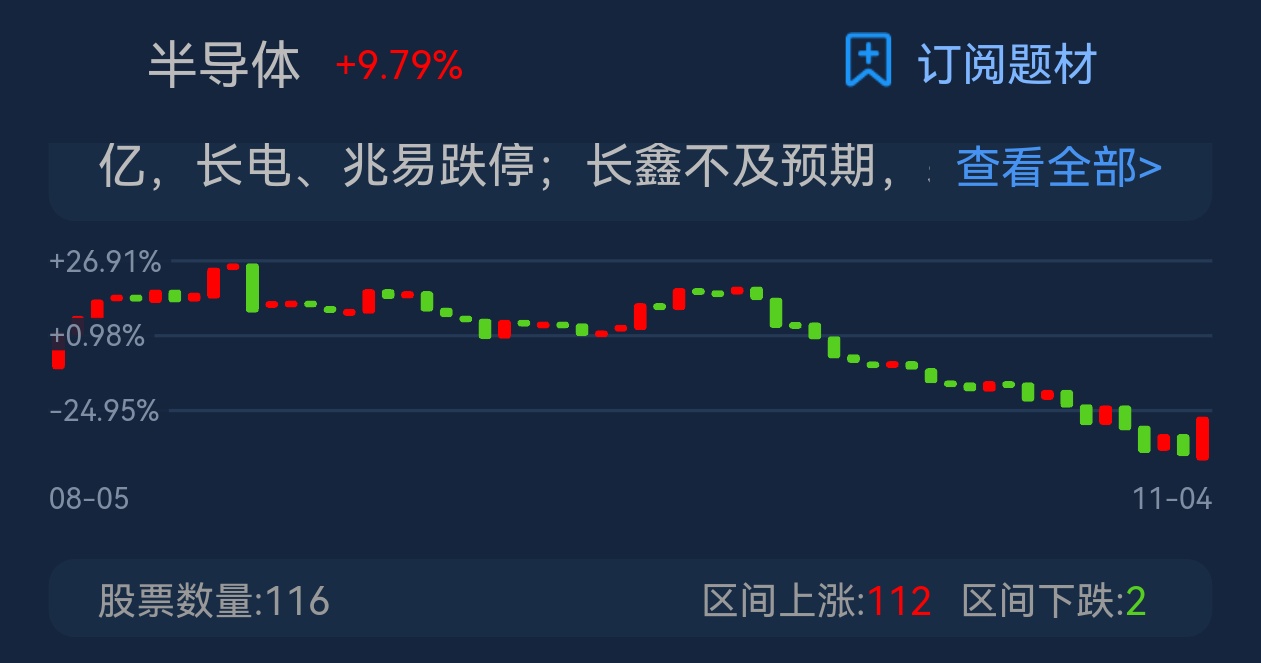
11月4日全市场成交达到2.04万亿元,放量3300亿以上,是近一个半月首次重回两万亿关口,政策流动性工具落地催生了普涨修复行情。表面上看,AI硬件、半导体芯片、光通信板块集体大涨,科创板块接近涨停,赚钱效应集中在超跌科技赛道;但从量价结构、资金分层、政策产业基本面三重维度拆解,本次大涨仅仅是超跌后的情绪修复,AI硬件整体空头趋势并未扭转,只适合短线博弈拉高卖出,不存在中长期持续性。
场内资金已经形成清晰梯队:第一主线是人形机器人(整机硬件+物理AI+真机数据采集);第二主线是AI应用端(AI视频多模态);第三梯队是券商板块;排在末尾的才是芯片、通信这类AI算力硬件,仅为脉冲式抢反弹品种。板块强弱由政策持续性、产业兑现度、资金量能形态共同决定,绝非单日涨幅所能定义。
二、第一主线:人形机器人+物理AI,政策与产业双加持,量能持续放量,趋势稳固
(一)顶层政策形成长期支撑,具备持续催化
顶层文件定调:中央《发展新质生产力意见》明确把人形机器人列为新一代智能终端核心方向,纳入“人工智能+”行动重点落地赛道,属于十五五未来产业核心扶持品类,政策周期横跨数年,并非短期一次性利好 。
产业专项政策持续落地:工信部联合国资委启动2026人形机器人具身智能实景实训专项行动,目标年底形成万台级落地规模,重点扶持真机作业、物理交互、数据采集环节,直接利好物理AI、动捕与数据仿真赛道,政策红利持续释放,利好具备长期性 。
资本配套政策护航:国家创投引导基金加大对具身智能、人形机器人的长期资本投入,一级市场融资保持高增,2026上半年机器人赛道融资规模同比大增5倍,产业投入持续加码,二级市场具备长期资金承接基础 。
(二)产业落地进入规模化拐点,基本面不断兑现
当前行业已经从样机研发走向实景作业,核心瓶颈集中在物理交互数据不足:高质量物理交互数据缺口达到95%,真机采集、仿真合成成为全行业刚需,带动数据采集、动捕设备、物理AI模型需求爆发。特斯拉、宇树、小米接连发布新款整机,工业场景批量落地,整机出货量迈向十万台级别,产业链订单持续落地,基本面可以不断验证,行情有业绩支撑,不是纯题材炒作 。
(三)二级市场量能形态验证:资金持续进场,趋势多头
量价结构:近两周人形机器人板块呈现持续放量上涨、回调缩量的健康多头结构。11月4日大盘反弹当日,板块早盘低开下探3%,随后多头资金快速承接,走出V型反转,全天成交额稳步放大,主动性买盘充足,筹码换手充分,没有出现高位放量出逃的迹象。
资金分层:机构资金持续加仓整机、减速器、电机、数据采集细分;短线游资反复活跃,个股连板效应稳定,多只标的走出连板行情,既有长线机构打底,又有短线资金接力,资金结构稳定。
趋势技术形态:板块指数沿中长期均线稳步上行,每一轮回调都缩量企稳,反弹持续放量,中长期上行趋势完好,并未出现高位放量破位的空头信号。
三、第二主线:AI应用(AI视频多模态),需求落地明确,资金轮动承接有力
AI应用尤其是AI视频赛道,具备清晰的商业化变现路径,区别于上游硬件的资本开支周期。短视频内容生产、数字人、影视生成、多模态内容创作已经进入大规模商用阶段,B端付费订单持续落地,现金流兑现能力远强于算力硬件。
从资金与量能来看:AI应用板块成交占比稳步抬升,在近期大盘调整过程中,板块始终保持缩量抗跌;反弹阶段资金优先流入应用端,板块换手率维持在合理区间,没有出现历史高位的拥挤交易。行情逻辑从“造硬件”转向“用AI赚钱”,产业逻辑从资本开支转向营收兑现,具备更强的行情延续性,是仅次于机器人的第二主线。
四、第三梯队:券商板块,纯流动性博弈,跟随市场情绪而动
券商板块没有独立产业周期,行情完全绑定政策流动性与市场成交量。本次央行推出回购再贷款、证基险互换便利(SFISF),释放增量场内资金,市场成交重回2万亿,直接利好券商经纪、两融业务,属于政策红利的受益板块。
量能特征:券商板块属于脉冲式行情,放量大涨之后容易快速缩量回落,资金以短线博弈为主,机构中长期配置意愿偏弱。板块仅能作为情绪风向标,只能做阶段性波段,无法成为中长期主线。
五、末位梯队:AI硬件(芯片、通信、算力设备),仅为超跌反弹,空头趋势未改,拉高必须兑现
(一)基本面:周期下行,盈利拐点尚不明确
AI算力硬件属于资本开支周期行业,全球算力资本开支进入阶段性放缓周期;半导体存储、设备板块虽然短期有价格回暖,但行业整体处于下行周期尾声,业绩兑现存在明显滞后,多数企业2027年盈利预期仍在下修,基本面不支持一轮趋势性大行情。本次上涨仅仅是股价连续大跌后的估值修复,并非基本面反转。
(二)筹码结构:高位套牢盘沉重,抛压巨大
历史筹码:本轮AI硬件行情在7月达到成交顶峰,电子板块成交占全A比重突破31%,交易极度拥挤;随后持续阴跌,公募机构重仓筹码集中在高位区间,当前板块内仍有大量浮筹等待解套,每一次反弹都会迎来解套盘抛售,上行阻力极大。
量价形态(核心空头证据):
第一,本次反弹属于单日脉冲放量,前期持续阴跌过程中,板块成交额较峰值直接腰斩,是买盘枯竭带来的阴跌,并非恐慌出清;单日放量反弹属于存量资金短时间集中抢筹,不具备持续增量资金入场的条件,很难持续放量上行。
第二,板块指数依然运行在中长期下降通道之内,均线空头排列并未修复;11月4日大涨属于暴跌后的超跌反抽,属于下跌中继的典型形态,没有形成底部结构。
第三,细分内部严重分化:只有科创小市值弹性标的大涨,权重型算力龙头上涨乏力,大资金只做小票博弈,不愿意重仓布局板块权重,充分说明机构只把这一轮行情定义为短线反弹,不认可趋势反转。
(三)行情定性:纯情绪修复,无持续性,拉高就要卖出
本次AI硬件上涨的触发条件,仅仅是央行定向资本市场流动性政策带来的风险偏好修复,属于纯资金情绪驱动,没有中长期产业订单、业绩改善作为支撑。一旦单日脉冲资金兑现离场,成交量快速萎缩,板块会再度回归原有下跌趋势。
从历史规律来看,超跌板块在政策利好刺激下出现单日大阳线,往往是短线资金出货窗口。场内资金博弈逻辑十分清晰:趁着情绪回暖拉高股价,把筹码派发给出场抄底的跟风资金。因此该方向只适合短线快进快出,绝对不能中长期持有,切莫因为单日大涨产生趋势反转的误判,避免在反弹高点被套牢。
六、整体总结:主线分层清晰,严格区分趋势行情与脉冲反弹
中长期趋势主线:人形机器人整机+物理AI+真机数据采集。政策长期持续加码、产业落地进入规模化阶段、量价保持多头结构,机构资金持续布局,行情具备反复走强的基础,是全场最强主线。
次一级趋势主线:AI视频等AI应用赛道。商业化变现落地,业绩可以持续兑现,资金轮动承接稳定,具备波段反复机会。
波段情绪板块:券商,跟随成交量与流动性政策做阶段性博弈,只做短线波段。
短线博弈板块:芯片、光通信等AI算力硬件。仅为超跌后的脉冲修复,中长期空头趋势没有改变,筹码套牢压力巨大,只有短线冲高兑现机会,不具备持续性,切忌把反弹当成反转,不要盲目持股待涨。
整体市场依旧是存量结构性行情,资金会持续向有产业落地、政策长期加持的主线集中;纯靠流动性刺激、缺乏业绩支撑的超跌硬件板块,只能走出一日游或者两日游反弹,冲高回落是大概率事件。
风险提示:本文仅为盘面、政策与量能结构客观复盘,不构成任何投资交易建议。
一、盘面总览:单日放量反弹不等于趋势反转
11月4日全市场成交达到2.04万亿元,放量3300亿以上,是近一个半月首次重回两万亿关口,政策流动性工具落地催生了普涨修复行情。表面上看,AI硬件、半导体芯片、光通信板块集体大涨,科创板块接近涨停,赚钱效应集中在超跌科技赛道;但从量价结构、资金分层、政策产业基本面三重维度拆解,本次大涨仅仅是超跌后的情绪修复,AI硬件整体空头趋势并未扭转,只适合短线博弈拉高卖出,不存在中长期持续性。
场内资金已经形成清晰梯队:第一主线是人形机器人(整机硬件+物理AI+真机数据采集);第二主线是AI应用端(AI视频多模态);第三梯队是券商板块;排在末尾的才是芯片、通信这类AI算力硬件,仅为脉冲式抢反弹品种。板块强弱由政策持续性、产业兑现度、资金量能形态共同决定,绝非单日涨幅所能定义。
二、第一主线:人形机器人+物理AI,政策与产业双加持,量能持续放量,趋势稳固
(一)顶层政策形成长期支撑,具备持续催化
顶层文件定调:中央《发展新质生产力意见》明确把人形机器人列为新一代智能终端核心方向,纳入“人工智能+”行动重点落地赛道,属于十五五未来产业核心扶持品类,政策周期横跨数年,并非短期一次性利好 。
产业专项政策持续落地:工信部联合国资委启动2026人形机器人具身智能实景实训专项行动,目标年底形成万台级落地规模,重点扶持真机作业、物理交互、数据采集环节,直接利好物理AI、动捕与数据仿真赛道,政策红利持续释放,利好具备长期性 。
资本配套政策护航:国家创投引导基金加大对具身智能、人形机器人的长期资本投入,一级市场融资保持高增,2026上半年机器人赛道融资规模同比大增5倍,产业投入持续加码,二级市场具备长期资金承接基础 。
(二)产业落地进入规模化拐点,基本面不断兑现
当前行业已经从样机研发走向实景作业,核心瓶颈集中在物理交互数据不足:高质量物理交互数据缺口达到95%,真机采集、仿真合成成为全行业刚需,带动数据采集、动捕设备、物理AI模型需求爆发。特斯拉、宇树、小米接连发布新款整机,工业场景批量落地,整机出货量迈向十万台级别,产业链订单持续落地,基本面可以不断验证,行情有业绩支撑,不是纯题材炒作 。
(三)二级市场量能形态验证:资金持续进场,趋势多头
量价结构:近两周人形机器人板块呈现持续放量上涨、回调缩量的健康多头结构。11月4日大盘反弹当日,板块早盘低开下探3%,随后多头资金快速承接,走出V型反转,全天成交额稳步放大,主动性买盘充足,筹码换手充分,没有出现高位放量出逃的迹象。
资金分层:机构资金持续加仓整机、减速器、电机、数据采集细分;短线游资反复活跃,个股连板效应稳定,多只标的走出连板行情,既有长线机构打底,又有短线资金接力,资金结构稳定。
趋势技术形态:板块指数沿中长期均线稳步上行,每一轮回调都缩量企稳,反弹持续放量,中长期上行趋势完好,并未出现高位放量破位的空头信号。
三、第二主线:AI应用(AI视频多模态),需求落地明确,资金轮动承接有力
AI应用尤其是AI视频赛道,具备清晰的商业化变现路径,区别于上游硬件的资本开支周期。短视频内容生产、数字人、影视生成、多模态内容创作已经进入大规模商用阶段,B端付费订单持续落地,现金流兑现能力远强于算力硬件。
从资金与量能来看:AI应用板块成交占比稳步抬升,在近期大盘调整过程中,板块始终保持缩量抗跌;反弹阶段资金优先流入应用端,板块换手率维持在合理区间,没有出现历史高位的拥挤交易。行情逻辑从“造硬件”转向“用AI赚钱”,产业逻辑从资本开支转向营收兑现,具备更强的行情延续性,是仅次于机器人的第二主线。
四、第三梯队:券商板块,纯流动性博弈,跟随市场情绪而动
券商板块没有独立产业周期,行情完全绑定政策流动性与市场成交量。本次央行推出回购再贷款、证基险互换便利(SFISF),释放增量场内资金,市场成交重回2万亿,直接利好券商经纪、两融业务,属于政策红利的受益板块。
量能特征:券商板块属于脉冲式行情,放量大涨之后容易快速缩量回落,资金以短线博弈为主,机构中长期配置意愿偏弱。板块仅能作为情绪风向标,只能做阶段性波段,无法成为中长期主线。
五、末位梯队:AI硬件(芯片、通信、算力设备),仅为超跌反弹,空头趋势未改,拉高必须兑现
(一)基本面:周期下行,盈利拐点尚不明确
AI算力硬件属于资本开支周期行业,全球算力资本开支进入阶段性放缓周期;半导体存储、设备板块虽然短期有价格回暖,但行业整体处于下行周期尾声,业绩兑现存在明显滞后,多数企业2027年盈利预期仍在下修,基本面不支持一轮趋势性大行情。本次上涨仅仅是股价连续大跌后的估值修复,并非基本面反转。
(二)筹码结构:高位套牢盘沉重,抛压巨大
历史筹码:本轮AI硬件行情在7月达到成交顶峰,电子板块成交占全A比重突破31%,交易极度拥挤;随后持续阴跌,公募机构重仓筹码集中在高位区间,当前板块内仍有大量浮筹等待解套,每一次反弹都会迎来解套盘抛售,上行阻力极大。
量价形态(核心空头证据):
第一,本次反弹属于单日脉冲放量,前期持续阴跌过程中,板块成交额较峰值直接腰斩,是买盘枯竭带来的阴跌,并非恐慌出清;单日放量反弹属于存量资金短时间集中抢筹,不具备持续增量资金入场的条件,很难持续放量上行。
第二,板块指数依然运行在中长期下降通道之内,均线空头排列并未修复;11月4日大涨属于暴跌后的超跌反抽,属于下跌中继的典型形态,没有形成底部结构。
第三,细分内部严重分化:只有科创小市值弹性标的大涨,权重型算力龙头上涨乏力,大资金只做小票博弈,不愿意重仓布局板块权重,充分说明机构只把这一轮行情定义为短线反弹,不认可趋势反转。
(三)行情定性:纯情绪修复,无持续性,拉高就要卖出
本次AI硬件上涨的触发条件,仅仅是央行定向资本市场流动性政策带来的风险偏好修复,属于纯资金情绪驱动,没有中长期产业订单、业绩改善作为支撑。一旦单日脉冲资金兑现离场,成交量快速萎缩,板块会再度回归原有下跌趋势。
从历史规律来看,超跌板块在政策利好刺激下出现单日大阳线,往往是短线资金出货窗口。场内资金博弈逻辑十分清晰:趁着情绪回暖拉高股价,把筹码派发给出场抄底的跟风资金。因此该方向只适合短线快进快出,绝对不能中长期持有,切莫因为单日大涨产生趋势反转的误判,避免在反弹高点被套牢。
六、整体总结:主线分层清晰,严格区分趋势行情与脉冲反弹
中长期趋势主线:人形机器人整机+物理AI+真机数据采集。政策长期持续加码、产业落地进入规模化阶段、量价保持多头结构,机构资金持续布局,行情具备反复走强的基础,是全场最强主线。
次一级趋势主线:AI视频等AI应用赛道。商业化变现落地,业绩可以持续兑现,资金轮动承接稳定,具备波段反复机会。
波段情绪板块:券商,跟随成交量与流动性政策做阶段性博弈,只做短线波段。
短线博弈板块:芯片、光通信等AI算力硬件。仅为超跌后的脉冲修复,中长期空头趋势没有改变,筹码套牢压力巨大,只有短线冲高兑现机会,不具备持续性,切忌把反弹当成反转,不要盲目持股待涨。
整体市场依旧是存量结构性行情,资金会持续向有产业落地、政策长期加持的主线集中;纯靠流动性刺激、缺乏业绩支撑的超跌硬件板块,只能走出一日游或者两日游反弹,冲高回落是大概率事件。
风险提示:本文仅为盘面、政策与量能结构客观复盘,不构成任何投资交易建议。
话题与分类:
# 存储芯片股午后回暖
主题股票:
主题概念:
声明:遵守相关法律法规,所发内容承担法律责任,倡导理性交流,远离非法证券活动,共建和谐交流环境!








